Italiano
 English
 Español
 हिन्दी
 العربية
 Português do Brasil
 Русский
 日本語
 Deutsch
 한국어
 Français
 Türkçe
 Polski
 Tiếng Việt
 简体中文
Carburo di tungsteno: percorsi di sviluppo e strategie anticiclo dei quattro giganti
I prezzi del carburo di tungsteno sono aumentati di oltre 6001 tonnellate su base annua a livello globale. Nonostante tale volatilità del settore, Sandvik (Svezia), Sumitomo Electric (Giappone), Xiamen Golden Egret (Cina) e HC Starck (Germania) hanno mantenuto una posizione stabile come aziende rappresentative nei settori globali del carburo di tungsteno e della metallurgia delle polveri. Questo articolo analizza la logica competitiva e le strategie di sopravvivenza di queste quattro aziende da quattro prospettive: dimensioni, storia dello sviluppo, differenze di posizionamento chiave e strategie per contrastare gli alti prezzi del tungsteno.
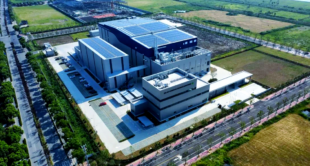
Scala di ciascun gigante
Le quattro imprese presentano differenze significative in termini di dimensioni aziendali, copertura del mercato e configurazione della capacità produttiva, che riflettono il loro distinto posizionamento nello sviluppo e la loro posizione nel settore.
Sandvik
In qualità di leader globale nel settore degli utensili da taglio e dei materiali metallici, Sandvik si posiziona al primo posto nell'industria del carburo di tungsteno. Nel 2024, la sua divisione integrata di inserti indicizzabili ha generato un fatturato di 3,89 miliardi di dollari USA, con una quota di mercato globale del 25,61% (TP3T). L'azienda opera in oltre 150 paesi e regioni, con più di 50.000 dipendenti. I prodotti in carburo di tungsteno includono utensili da taglio, attrezzature per l'industria mineraria e componenti di precisione, il che rende Sandvik il colosso più grande e diffuso tra i quattro.
Sumitomo Electric
In quanto importante conglomerato industriale giapponese, la divisione del carburo cementato (Sumitomo Electric Hardmetal) di Sumitomo Electric rappresenta una delle sue attività principali. Sebbene non pubblichi dati separati sul fatturato derivante dal carburo di tungsteno, l'azienda si posiziona ai vertici mondiali, supportata dalle risorse globali del Gruppo Sumitomo. Possiede stabilimenti produttivi in Giappone, negli Stati Uniti e in Europa, focalizzati su prodotti di alta precisione in carburo di tungsteno. Il tasso di adozione dei prodotti in cermet in Giappone raggiunge le 301 unità per tonnellata (TP3T), superando di gran lunga la media di 101 TP3T registrata in Europa e America. Con oltre 200.000 dipendenti in tutto il mondo, i suoi prodotti in carburo di tungsteno sono rinomati per l'elevata purezza e precisione, e sono presenti nei principali paesi industrializzati a livello globale.
Airone dorato di Xiamen
Fondata nel 1989, Xiamen Golden Egret è una filiale chiave di Xiamen Tungsten e il più grande fornitore ed esportatore cinese di polvere di tungsteno e polvere di carburo di tungsteno. Ha costruito una catena industriale completa, dall'estrazione del tungsteno alla produzione di utensili da taglio. Nel 2024 ha realizzato un fatturato di 4,944 miliardi di yuan, con 2.177 dipendenti, un capitale sociale di 860 milioni di yuan e una capitalizzazione di mercato di 4,9 miliardi di yuan. La sua capacità produttiva è ai vertici del settore.
HC Starck
HC Starck è un colosso tradizionale nel settore delle polveri di metalli refrattari come tungsteno, molibdeno e tantalio. La sua divisione del carburo di tungsteno ha mantenuto asset e tecnologie all'avanguardia attraverso molteplici ristrutturazioni del capitale. Attraverso una joint venture nello stabilimento di Ganzhou con il gruppo cinese Jiangxi Tungsten, ha una capacità produttiva annua di 3.500 tonnellate di polvere di tungsteno, inclusa la polvere di carburo di tungsteno, raggiungendo la piena capacità nel 2021. La sua attività principale nel settore del tungsteno è stata acquisita dal gruppo vietnamita Masan nel 2020 e trasferita alla giapponese Mitsubishi Materials alla fine del 2024, dando vita a una struttura unica che combina risorse minerarie vietnamite, tecnologia tedesca e capitale giapponese.
Origini e percorsi alternativi
Le quattro imprese hanno origini e percorsi di espansione completamente diversi, che ne plasmano profondamente la struttura aziendale di base e il DNA tecnologico.
Espansione globale di Sandvik
La storia di Sandvik risale al 1862, quando iniziò come produttore di acciaio. Gradualmente, grazie a un'attenta pianificazione delle risorse, è entrata nel settore dell'estrazione del tungsteno e dei materiali a base di carburo di tungsteno. Dopo l'acquisizione della miniera di tungsteno di Mittersill in Austria nel 2009, ha adottato una strategia a doppio binario incentrata su risorse e tecnologia. Sfruttando le proprie miniere per l'approvvigionamento delle materie prime e investendo costantemente in ricerca e sviluppo, è stata pioniera nella tecnologia di sinterizzazione selettiva e nella selezione del minerale tramite intelligenza artificiale. È cresciuta fino a diventare un colosso multinazionale che copre l'intera filiera industriale del carburo di tungsteno, creando un ecosistema a ciclo chiuso: estrazione → ricerca e sviluppo sui materiali → produzione → riciclo.
Percorso di innovazione di Sumitomo Electric
L'attività di Sumitomo Electric nel settore del carburo di tungsteno ha avuto origine dall'attività di produzione di fili e cavi fondata nel 1897. Nel 1927, l'azienda sviluppò con successo filiere per trafilatura in carburo di tungsteno e lanciò il marchio IGETALLOY nel 1931. Dopo la Seconda Guerra Mondiale, a causa della scarsità di risorse di tungsteno, Sumitomo Electric intraprese un percorso di innovazione differenziata. Sviluppò materiali cermet dagli anni '50 agli anni '80, avviò la produzione in serie di SUMIBORON CBN ad alta purezza nel 1977 e completò l'intera catena industriale attraverso ALMT Corp dopo il 2000. La sua storia rappresenta un tipico esempio di limitazione delle risorse → innovazione tecnologica → integrazione della catena industriale.
Integrazione completa della catena di approvvigionamento dell'airone dorato di Xiamen
Grazie al supporto delle risorse e del capitale di Xiamen Tungsten, Xiamen Golden Egret persegue un percorso di valorizzazione delle imprese statali, integrazione completa della filiera e innovazioni tecnologiche. Dalla sua fondazione nel 1989, si è espansa a monte, con attività estrattive, e a valle, con la produzione di utensili in carburo cementato e da taglio, formando una filiera completa del carburo di tungsteno. Negli ultimi anni, ha accelerato la sua espansione globale e nel 2025 ha lanciato la serie di frese in lega di titanio Silver Bird. Grazie all'integrazione completa della filiera e ai continui investimenti in ricerca e sviluppo, è diventata un attore di rilievo nel settore globale del carburo di tungsteno.
Ristrutturazione del capitale di HC Starck
Fondata a Berlino nel 1920 da Hermann C. Starck, l'azienda si è trasformata in un produttore di polveri di metalli refrattari ad alta purezza, affermandosi come leader nel settore delle polveri di carburo di tungsteno. Acquisita da Bayer nel 1986, ha consolidato la sua posizione di leader tecnologico nel campo delle polveri ultrafini di carburo di tungsteno. Dopo diverse ristrutturazioni, ha sviluppato un modello basato sulla conservazione della tecnologia, l'iterazione del capitale e la valorizzazione delle risorse. Le sue tecnologie chiave, come il riciclo della fusione dello zinco e la produzione di polveri ultrafini, rimangono all'avanguardia del settore, e la qualità costante dei prodotti rappresenta il suo principale vantaggio competitivo nel mercato globale di fascia alta.
Divergenze in termini di tecnologia, business e posizionamento di mercato
Le quattro imprese si sono differenziate nettamente per percorsi tecnologici, strutture aziendali e focus di mercato, costruendo differenti vantaggi competitivi.
Tabella 1 Posizionamento comparativo dei quattro giganti nel carburo di tungsteno
| Dimensione | Sandvik (Svezia) | Sumitomo Electric (Giappone) | Airone dorato di Xiamen (Cina) | HC Starck (Germania) |
| Tecnologie di base | Sinterizzazione graduale, selezione tramite intelligenza artificiale, riciclaggio | Controllo del cermet, inibizione dei nanocristalli, carbonizzazione diretta | Coordinamento dell'intera catena, rivestimento di alta gamma, ottimizzazione delle polveri | Produzione di WC ultrafine/nano, riciclo tramite fusione di zinco, controllo di elevata purezza |
| Struttura aziendale | L'intera catena industriale, dall'estrazione mineraria ai prodotti finiti. | Materiali WC di alta gamma e strumenti di precisione, tra cui cermet e CBN. | Schema completo della catena di fornitura, che comprende polveri, leghe e utensili. | Polvere refrattaria di alta gamma, incluso il carburo di tungsteno |
| Posizionamento sul mercato | Produzione globale generale e di alta gamma | Lavorazione di precisione in Giappone e a livello globale | Azienda focalizzata sulla Cina con espansione all'estero. | Mercato globale delle polveri di alta gamma |
| Vantaggi competitivi | Autonomia delle risorse, leadership tecnologica, effetto scala | Innovazione dei materiali, produzione di precisione, catena chiusa | Sinergia lungo tutta la filiera, sostegno statale, controllo dei costi | Tecnologia centenaria, elevata purezza, vendita diretta globale |
| Caratteristiche del prodotto | Universale, stabile, serie completa | Alta precisione, resistente all'usura, specializzato | Conveniente, diversificato, passaggio alla fascia alta | Distribuzione ristretta delle particelle, elevata purezza, grado ultrafine |
Strategie contro gli alti prezzi del tungsteno
Di fronte al forte aumento dei prezzi del tungsteno, le quattro imprese hanno adottato strategie differenziate basate sulle proprie risorse e tecnologie, raggiungendo una stabilità operativa.
Sandvik: Chiusura delle risorse ed efficienza tecnologica
La strategia principale di Sandvik si basa sull'autonomia delle risorse, sul riciclo e sull'ottimizzazione tecnologica:
- Le miniere di proprietà garantiscono una fornitura stabile di tungsteno vergine ed evitano le fluttuazioni dei prezzi di mercato.
- La separazione mediante riscaldamento a induzione ricicla il tungsteno proveniente da utensili di scarto, con l'obiettivo di raggiungere un tasso di riciclo pari a 90% entro il 2030, riducendo notevolmente la domanda di materie prime vergini di carburo di tungsteno.
Sumitomo Electric: Integrazione della catena industriale
Nel solco della tradizione di innovazione guidata dalla scarsità di risorse, Sumitomo Electric si concentra sulla sostituzione dei materiali e sul controllo dell'intera catena produttiva:
- Il cermet a base di TiC/TiCN riduce la dipendenza dal carburo di tungsteno e protegge dagli aumenti di prezzo.
- Il controllo completo della filiera attraverso ALMT Corp consente di raggiungere l'autosufficienza nelle materie prime.
- La tecnologia dei nanocristalli riduce il consumo di tungsteno di 15%–20%, migliorando al contempo le prestazioni.
Xiamen Golden Egret: Controllo dei costi interni ed esterni
Sfruttando il vantaggio derivante dalla sua filiera completa, Xiamen Golden Egret adotta una strategia combinata di sicurezza delle risorse, miglioramento dei prodotti e riduzione dei costi interni:
- Le miniere di tungsteno autogestite e l'ampliamento del riciclo dei rifiuti garantiscono materie prime stabili per il carburo di tungsteno.
- Lo sviluppo di prodotti di fascia alta aumenta il valore aggiunto, compensando così l'aumento dei costi.
- La presenza globale in Thailandia e Germania diversifica i rischi di approvvigionamento e di capacità.
HC Starck: Posizionamento di fascia alta
HC Starck adotta una strategia di prezzi premium supportata da vantaggi tecnologici e vincoli di risorse:
- Concentrandosi sulla polvere di carburo di tungsteno ultrafine (0,2 μm–0,5 μm), l'azienda trasferisce la pressione sui costi attraverso un premio di qualità.
- Gli accordi di fornitura a lungo termine con Masan Group bloccano i costi delle materie prime ed evitano la volatilità del mercato.
Conclusione
Le strategie di sviluppo e di adattamento di Sandvik, Sumitomo Electric, Xiamen Golden Egret e HC Starck rappresentano scelte differenziate per le imprese operanti in diverse nicchie del settore del carburo di tungsteno. Sandvik ha sviluppato la più solida capacità anticiclica grazie ai vantaggi derivanti dall'intera catena di fornitura; Sumitomo Electric ha superato i limiti delle risorse grazie all'innovazione dei materiali; Xiamen Golden Egret è diventata una colonna portante dell'industria cinese del carburo di tungsteno; HC Starck ha mantenuto un'elevata competitività grazie al patrimonio tecnologico e alla gestione centralizzata delle risorse.
Sebbene ciascuno impresa di carburo cementato Occupando una posizione diversa nel settore, si possono apprendere preziose strategie per proteggersi dall'impennata dei prezzi del tungsteno da questi giganti e applicarle per rafforzare la resilienza nel settore del carburo di tungsteno.